“국민연금 보험료가 오른다는데, 내 월급에서는 도대체 얼마가 더 빠져나가는 걸까요?”
2026년이 되면서 국민연금에 관심을 가지는 분들이 부쩍 많아졌습니다. 저도 처음에는 ‘보험료율이 조금 오른다고 해서 얼마나 달라지겠어?’ 싶었는데, 매달 월급에서 빠져나가는 금액을 생각해 보면 그냥 지나치기에는 꽤 중요한 변화더라고요. 😊
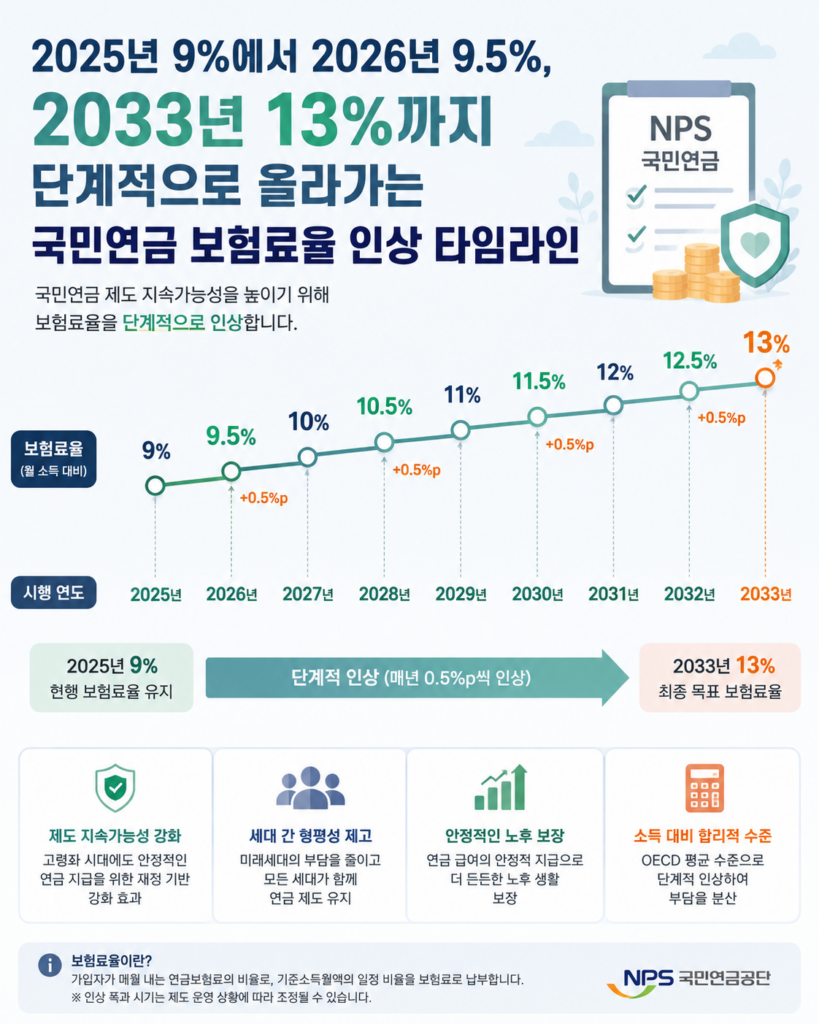
이번 국민연금 개혁의 핵심은 보험료율을 기존 9%에서 2026년 9.5%로 올리고, 이후 매년 0.5%포인트씩 단계적으로 인상해 2033년 13%까지 높이는 것입니다. 동시에 소득대체율은 2026년부터 43%로 조정됩니다.
오늘은 2026년 국민연금 보험료율 인상 이유, 연도별 인상 일정, 직장인과 지역가입자의 부담 차이, 월급별 실제 부담액, 소득대체율 변화까지 한 번에 정리해 보겠습니다. 🌱
1. 2026년 국민연금 보험료율은 몇 %일까?
가장 먼저 결론부터 말씀드리면 **2026년 국민연금 보험료율은 9.5%**입니다.
기존 국민연금 보험료율은 9%였지만, 2025년 국민연금 개혁에 따라 2026년부터 단계적으로 인상되기 시작했습니다.
2026년에는 9.5%가 적용되고, 이후 매년 0.5%포인트씩 올라 **2033년에는 13%**가 됩니다. 국민연금공단도 이 같은 단계적 인상 일정을 공식적으로 안내하고 있습니다.
📌 핵심만 정리하면
2025년 9% → 2026년 9.5% → 2033년 13%
즉, 한 번에 13%가 되는 것은 아니고 8년에 걸쳐 조금씩 인상되는 방식입니다.
2. 국민연금 보험료율은 왜 인상될까?
이번 보험료율 인상의 가장 큰 배경은 국민연금의 장기적인 재정 안정성과 노후소득 보장 강화입니다.
국민연금은 가입자가 납부한 보험료를 기반으로 노후에 연금을 지급하는 사회보험 제도인데요. 고령인구가 늘어나고 출산율이 낮아지는 상황에서는 장기적으로 연금 재정을 어떻게 유지할 것인지가 중요한 문제가 됩니다.
이번 개혁에서는 보험료율을 올리는 동시에 소득대체율도 조정했습니다.
국민연금공단에 따르면 기존 소득대체율은 2025년 41.5%였지만 2026년부터 43%로 상향됩니다. 즉, 단순히 “더 많이 내는 것”만이 아니라 보험료율을 올리는 대신 연금 급여의 소득대체율도 높이는 방향으로 개편된 것입니다.
저는 이 부분이 이번 개혁에서 가장 중요하다고 생각합니다. 보험료가 오른다는 소식만 보면 당장 부담부터 느껴질 수 있지만, 실제로는 ‘내는 돈’과 ‘받는 연금’의 구조를 함께 살펴봐야 하기 때문입니다. 😊
3. 2026~2033년 국민연금 보험료율 인상 일정
앞으로 보험료율이 어떻게 올라가는지 표로 보면 훨씬 이해하기 쉽습니다.
| 연도 | 전체 보험료율 | 직장가입자 근로자 부담 | 사용자 부담 |
|---|---|---|---|
| 2025년 | 9.0% | 4.5% | 4.5% |
| 2026년 | 9.5% | 4.75% | 4.75% |
| 2027년 | 10.0% | 5.0% | 5.0% |
| 2028년 | 10.5% | 5.25% | 5.25% |
| 2029년 | 11.0% | 5.5% | 5.5% |
| 2030년 | 11.5% | 5.75% | 5.75% |
| 2031년 | 12.0% | 6.0% | 6.0% |
| 2032년 | 12.5% | 6.25% | 6.25% |
| 2033년 | 13.0% | 6.5% | 6.5% |
직장가입자의 경우 보험료를 근로자와 사용자가 절반씩 부담하기 때문에 전체 보험료율이 9.5%인 2026년에는 근로자 4.75%, 회사 4.75%로 나누어 부담합니다.
4. 직장인은 실제로 얼마를 더 내게 될까?
여기서 가장 궁금한 부분이 바로 이것일 것 같습니다.
“그래서 월급에서 실제로 얼마가 더 빠지는 건데요?”
예를 들어 기준소득월액이 300만 원이라고 가정해 보겠습니다.
2025년에는 전체 보험료가 300만 원 × 9%로 27만 원이었고, 직장인이 부담하는 금액은 절반인 13만 5천 원이었습니다.
2026년에는 300만 원 × 9.5% = 28만 5천 원이 되고, 직장인의 부담액은 14만 2,500원입니다.
따라서 같은 소득을 가정하면 직장인의 월 부담액은 7,500원 증가합니다. 국민연금공단 역시 평균소득자 사례에서 사업장가입자의 보험료 부담이 월 7,500원 증가한다고 설명하고 있습니다.
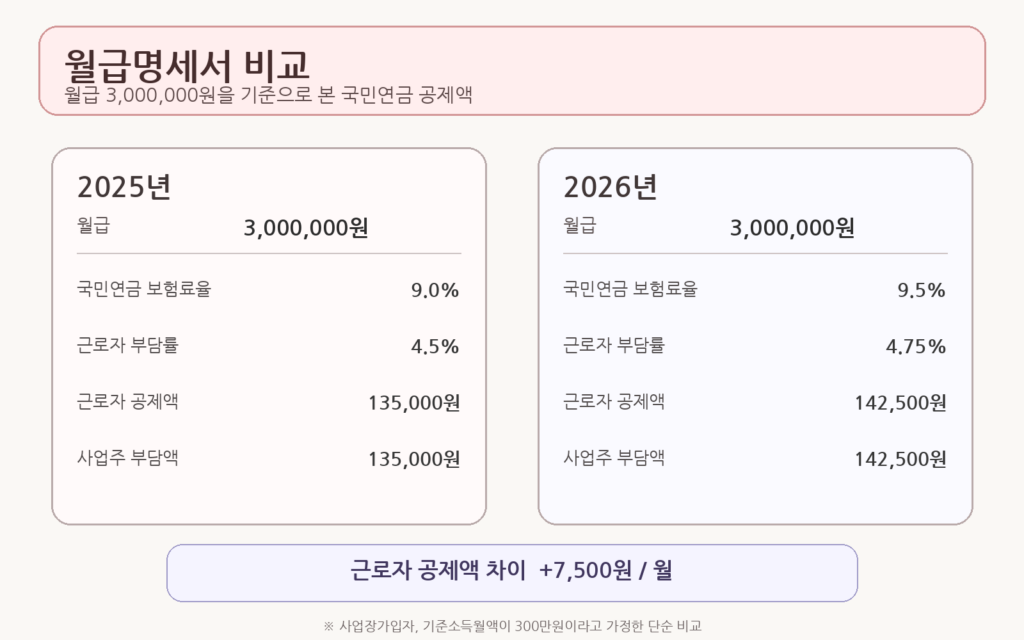
월급 300만원 기준 2025년과 2026년 국민연금 근로자 부담액을 비교한 월급명세서5. 월급별 국민연금 보험료 계산표
2026년 보험료율 9.5%를 적용해 단순 계산하면 다음과 같습니다.
※ 아래 표는 기준소득월액이 해당 월급과 동일하다고 가정한 예시입니다.
| 기준소득월액 | 전체 보험료 9.5% | 직장인 부담 4.75% | 회사 부담 4.75% |
|---|---|---|---|
| 200만 원 | 19만 원 | 9만 5천 원 | 9만 5천 원 |
| 250만 원 | 23만 7,500원 | 11만 8,750원 | 11만 8,750원 |
| 300만 원 | 28만 5천 원 | 14만 2,500원 | 14만 2,500원 |
| 350만 원 | 33만 2,500원 | 16만 6,250원 | 16만 6,250원 |
| 400만 원 | 38만 원 | 19만 원 | 19만 원 |
| 500만 원 | 47만 5천 원 | 23만 7,500원 | 23만 7,500원 |
| 600만 원 | 57만 원 | 28만 5천 원 | 28만 5천 원 |
실제 납부액은 단순히 실수령액에 4.75%를 곱하는 방식이 아니라 기준소득월액을 기준으로 산정된다는 점은 꼭 기억해 주세요.
6. 지역가입자는 어떻게 달라질까?
직장가입자와 지역가입자의 가장 큰 차이는 보험료 부담 방식입니다.
직장가입자는 회사와 근로자가 보험료를 절반씩 부담하지만, 지역가입자는 원칙적으로 본인이 보험료 전액을 부담합니다.
따라서 2026년 지역가입자의 보험료율도 9.5%이지만, 회사가 절반을 대신 부담해 주는 구조가 아닙니다. 국민연금공단은 지역가입자의 경우 인상되는 보험료를 전액 납부하게 되며, 보험료 부담 완화를 위해 지원 대상 확대도 추진한다고 설명하고 있습니다.
예를 들어 기준소득월액이 300만 원인 지역가입자라면 단순 계산상 월 보험료는 28만 5천 원입니다.
그래서 직장가입자와 지역가입자는 같은 300만 원의 소득이라도 본인이 실제 부담하는 금액이 크게 다를 수 있습니다.
7. 보험료율 인상과 소득대체율 43%의 관계
이번 개혁에서 보험료율과 함께 꼭 봐야 하는 것이 소득대체율입니다.
소득대체율은 쉽게 말해 은퇴 전 소득과 비교했을 때 연금이 어느 정도의 소득을 보장하는지를 나타내는 지표입니다.
이번 개혁에서는 기존 41.5%에서 2026년부터 43%로 조정됩니다.
| 구분 | 기존 | 2026년 개혁 후 |
|---|---|---|
| 보험료율 | 9% | 9.5% |
| 소득대체율 | 41.5% | 43% |
| 보험료율 장기 목표 | 9% | 2033년 13% |
따라서 이번 국민연금 개혁은 단순한 보험료 인상이 아니라 보험료율과 소득대체율을 함께 조정한 개혁이라고 이해하는 것이 좋습니다.
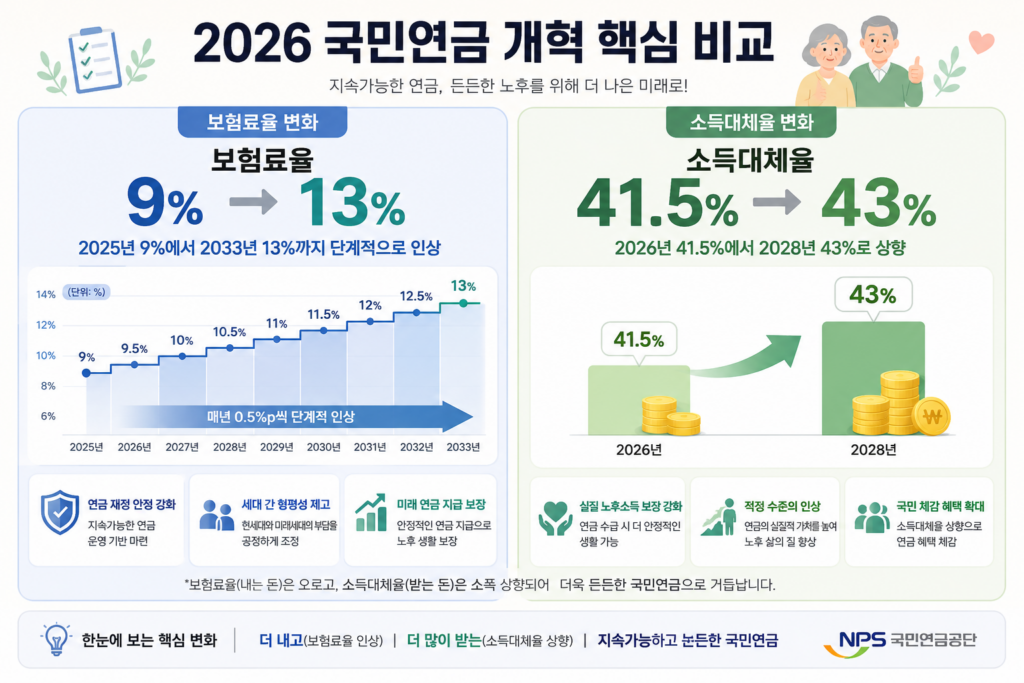
2026년 국민연금 개혁에 따른 보험료율 9퍼센트에서 13퍼센트 인상과 소득대체율 43퍼센트 조정 비교8. 국민연금 개혁으로 무엇이 달라질까?
이번 개혁을 이해할 때는 크게 세 가지를 기억하면 됩니다.
① 보험료는 단계적으로 오른다
2026년 9.5%에서 시작해 매년 0.5%포인트씩 올라 2033년 13%가 됩니다.
② 직장인은 회사와 절반씩 부담한다
2026년 기준 직장가입자는 9.5% 중 4.75%를 본인이 부담하고 4.75%를 회사가 부담합니다.
③ 소득대체율은 43%로 조정된다
보험료율이 올라가는 동시에 소득대체율도 2026년부터 43%로 조정됩니다.
결국 이번 개혁을 볼 때는 “보험료가 올랐다”라는 한 문장만 보는 것보다 얼마를 내고, 앞으로 어떤 방식으로 연금이 산정되는지를 함께 보는 것이 중요합니다.
9. 국민연금 보험료율 인상 FAQ
Q1. 2026년 국민연금 보험료율은 얼마인가요?
**9.5%**입니다. 2025년 9%에서 0.5%포인트 인상됐습니다.
Q2. 2033년에는 국민연금 보험료율이 몇 %인가요?
단계적인 인상을 거쳐 **2033년 13%**에 도달할 예정입니다.
Q3. 직장인은 9.5%를 모두 부담하나요?
아닙니다. 사업장가입자는 원칙적으로 근로자와 사용자가 절반씩 부담합니다. 따라서 2026년에는 각각 **4.75%**입니다.
Q4. 지역가입자는 어떻게 되나요?
지역가입자는 원칙적으로 보험료를 본인이 전액 부담합니다. 따라서 2026년 보험료율 9.5%를 기준으로 보험료가 산정됩니다.
Q5. 보험료가 오른 만큼 연금도 바로 많이 늘어나나요?
보험료율 인상과 소득대체율 조정은 서로 연관되어 있지만, 개인이 실제 받게 될 연금액은 가입기간, 가입기간 중 소득, 연금 산정 방식 등 여러 요인에 따라 달라집니다. 따라서 단순히 보험료율 상승률만으로 개인의 미래 연금액을 계산해서는 안 됩니다.
10. 마무리|2026년 국민연금 보험료율 인상, 꼭 알아두세요
2026년 국민연금 개혁에서 가장 기억해야 할 숫자는 9.5%, 0.5%p, 13%, 43%라고 생각합니다. 😊
**2026년 보험료율은 9.5%**이고, 이후 매년 0.5%포인트씩 올라 **2033년 13%**가 됩니다. 반면 소득대체율은 2026년부터 43%로 조정됩니다.
저는 국민연금처럼 먼 미래의 이야기처럼 느껴지는 제도일수록 오히려 지금 내 월급에서 얼마가 빠져나가는지 직접 숫자로 확인해 보는 게 중요하다고 생각합니다.
특히 직장인이라면 보험료율 9.5% 전체가 월급에서 빠지는 것이 아니라 회사와 절반씩 부담한다는 점을 알고 계시면 훨씬 이해하기 쉬워요. 🌷
또한 보험료율 인상만 보고 걱정하기보다는 예상연금액, 가입기간, 소득대체율, 출산·군복무 크레딧 같은 가입기간 인정제도까지 함께 살펴보는 것이 좋습니다.
결국 국민연금은 매달 빠져나가는 보험료만의 문제가 아니라 앞으로의 노후소득을 어떻게 준비할 것인가와 연결된 문제이니까요.
저라면 이번 기회에 월급명세서의 국민연금 공제액도 확인하고, 국민연금공단에서 예상연금액까지 한 번 조회해 볼 것 같아요. 막연하게 걱정하는 것보다 숫자를 직접 확인하는 게 훨씬 현실적인 노후 준비의 첫걸음이 될 수 있으니까요. 💕
🔗 공식 참고 링크
국민연금 개혁에 대한 정확한 내용은 국민연금공단 공식 자료를 확인하는 것이 가장 좋습니다.
🔗 블로그 외부 연관 글 URL 추천
1 .국민연금 예상수령액 조회 방법
https://blog.naver.com/adn98/224374469511
그렇다면 보험료를 더 내게 된 만큼 내가 앞으로 받을 국민연금은 얼마인지 궁금해지는데요. **[국민연금 예상수령액 조회 방법]**에서 예상연금액을 직접 확인해 보세요.
2.출산 크레딧·군복무 크레딧 확대
https://blog.naver.com/adn98/224377853142
국민연금 가입기간을 늘려주는 제도도 있는데요. 출산이나 군복무 기간을 가입기간으로 인정하는 **[국민연금 출산 크레딧·군복무 크레딧]**도 함께 알아두시면 좋습니다.